Dziś o tym, dlaczego przy dobrze ustawionym kredycie hipotecznym wzrost stóp procentowych nie stresuje i prawdopodobnie nawet nie interesuje. O tym, jak przygotować kredyt hipoteczny, który będzie najlepszym produktem bankowym w Twoim życiu.
Radość z kredytu hipotecznego zamiast paniki z powodu wzrostu oprocentowania.
Dom powinien być miejscem radości. A kredyt hipoteczny kluczem do odblokowania tej radości. Zdecydowanie nie powinien być powodem do stresu z powodu wzrostu stóp procentowych. W Czechach zwykle stosujemy drogę regulacji i rozkazów zamiast wyjaśniania i podnoszenia świadomości ekonomicznej. Dziś stwierdzamy, że ta droga regulacji całkowicie nie działa. I że mamy ogromną ilość kredytów hipotecznych bez zrozumienia i bez zabezpieczenia na wzrost stóp procentowych. Kredytów hipotecznych, które prowadzą do stresu przy wzroście stóp.
Niepotrzebnie.
Przy prawidłowo ustawionym kredycie hipotecznym i przy prawidłowej kombinacji z oszczędzaniem nie ma powodu obawiać się zmian stóp procentowych. Wręcz przeciwnie, powtarzające się wzrosty i spadki stóp procentowych są normalną częścią każdego kredytu hipotecznego długoterminowego. To ludzie wiedzieliby, gdybyśmy kładli większy nacisk na edukację niż na regulacje.
Jestem częścią branży. Czuję się współodpowiedzialny. Przez wiele lat udzielam rad moim znajomym, moim klientom, a nawet ludziom, których w ogóle nie znam i którzy piszą do mnie na Blogu czy na e-mail. I dopiero dziś wpadłem na pomysł, aby napisać proste rady na moim Blogu i udostępnić je wszystkim. Czasami to, co najbardziej oczywiste, nie widzimy.
Więc to naprawiam i przedstawiam poradnik, jak prawidłowo ustawić kredyt hipoteczny. Jak mieć swoją Inteligentną hipotekę.
Zawsze ustawiaj kredyt hipoteczny na długoterminową średnią stopę procentową i sprytnie zabezpieczaj się przed wahaniami.
Wielu to trudno uwierzyć, ale ja też kiedyś byłem młody. 🙂 I ja też spłacałem swój kredyt hipoteczny. Kiedy załatwiałem swój kredyt hipoteczny, bardziej interesowała mnie długoterminowa średnia stopa procentowa niż aktualna. Z długoterminowej stopy procentowej możesz obliczyć, ile naprawdę zapłacisz za swój dom przez cały okres spłaty. Sprawdzić, czy kredyt hipoteczny będzie bezpieczny, a także zabezpieczyć się na krótkie okresy, kiedy stopy procentowe znacznie wzrosną.
Właśnie tego zabezpieczenia brakuje wielu osobom i to rzuca je w nerwowość i niepokój. Niepotrzebnie. 🙁
Jeśli wybierzesz dom 4+1 z działką za łączną cenę 5,5 miliona, Twoja długoterminowa rata wyniesie około 21.000,- Kč miesięcznie. Z tą długoterminową ratą należy się liczyć w Twoim budżecie.
W trakcie spłaty kredytu hipotecznego przeżyjesz wiele lat, kiedy rata będzie znacznie niższa niż średnia. Przez długie lata będziesz spłacać około 18.000,- Kč. I przeżyjesz również okresy (krótsze), kiedy rata wyniesie np. 25.000,- Kč.
Oceniając adekwatność swojego kredytu hipotecznego, nie jest rozsądne wychodzić z ekstremalnych pozycji stóp procentowych. Nie da Ci to dobrego wyobrażenia, jeśli liczysz na najniższą lub najwyższą stopę procentową. Prawidłowym i istotnym wskaźnikiem jest dla Ciebie rata długoterminowej średniej. Ona mówi Ci, ile zapłacisz za swój dom w ciągu 30 lat. I ile będziesz musiał przez całe życie zarabiać w stale zmieniających się sytuacjach.
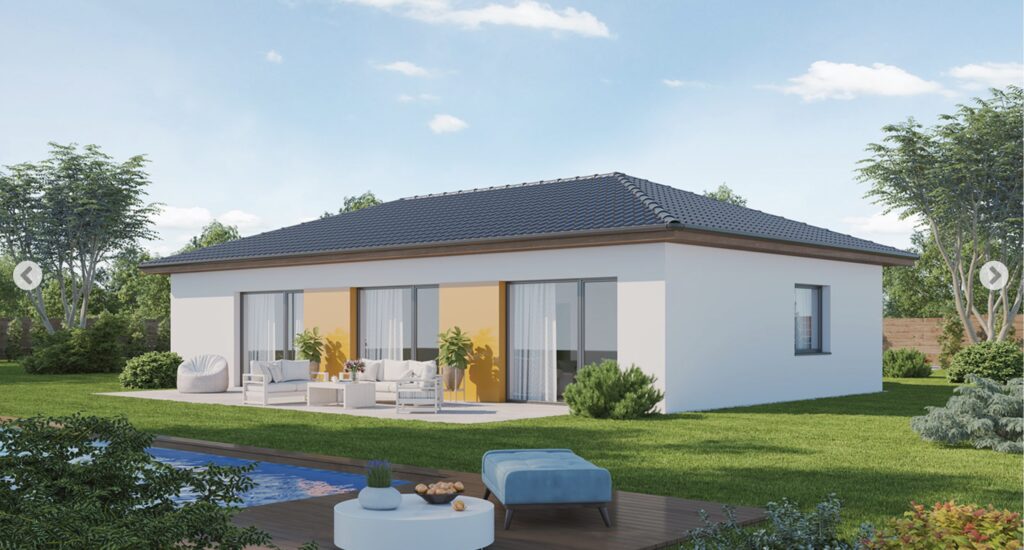
Katka 12
Dom Katka 12 za 3.350.000 z działką za 2.000.000,-Kč W programie Zero gotówki okres spłaty 30 lat.
Długoterminowa miesięczna rata 20.728,-Kč. (3,08%)
Niska rata 18.040,-Kč (1,8%) Wysoka rata 25.376,-Kč (5%)
https://www.ekonomicke-stavby.cz/domy/katka-12
Połącz kredyt hipoteczny z oszczędzaniem na emeryturę. Sprytnie w ten sposób “zablokuj” miesięczną ratę przez cały okres spłaty.
Długoterminowa miesięczna rata nie powinna być maksymalną kwotą, którą rodzinny budżet jest w stanie udźwignąć. Nawet po zapłaceniu długoterminowej raty w rodzinnym budżecie powinna pozostać niewielka kwota jako rezerwa.
W tej niewielkiej rezerwie tkwi klucz do Twojego spokoju przez cały okres spłaty kredytu hipotecznego. Rezerwę wykorzystasz jako elastyczne oszczędności. Kiedy stopy procentowe są niskie, a rata kredytu hipotecznego jest więc niższa, oszczędzasz więcej. Kiedy stopy procentowe wzrosną, oszczędzasz mniej, a nawet przez krótki czas wysokich rat kredytu hipotecznego nie oszczędzasz wcale.
Ponownie, w naszym przykładzie. Kiedy Twój kredyt hipoteczny jest na średniej stopie procentowej (21.000,- Kč), oszczędzasz dodatkowe 2.000,-Kč miesięcznie na emeryturę. Kiedy stopy procentowe spadają (18.000,-Kč), oszczędzasz miesięcznie 4.000,-Kč. Kiedy stopy procentowe wzrosną, oszczędzasz mniej, a kiedy osiągną szczyt, na krótko przestajesz oszczędzać w ogóle.
To jest automatyczny proces. Ruch stóp procentowych nie niepokoi Cię. Nie ma znaczenia, jaka stopa procentowa jest we wtorek, a jaka w czwartek. Ważne dla Ciebie jest, jaka średnia stopa procentowa będzie towarzyszyć Twojemu kredytowi hipotecznemu przez cały okres spłaty. Połączenie kredytu hipotecznego i oszczędzania przyniesie Ci:
- Przewidywalność. Przez cały okres trzydziestu lat spłaty wiesz, że Twój wydatek na hipotekę i oszczędności emerytalne wyniesie 23.000,- Kč miesięcznie. Stale ten sam wydatek niezależnie od zmieniających się stóp procentowych.
- Wiesz, że za trzydzieści lat spłacisz swój dom. I że jego wartość będzie znaczna. Zatem będziesz zamożną osobą.
- I wiesz również, że zgromadziłeś bardzo przyzwoity kapitał rezerwowy. Na przykład na emeryturę.
- Spokój. Zmiana stóp procentowych nie wpływa na Twój spokój. Stopy procentowe zmieniają proporcje Twoich płatności na poszczególne produkty. Nie całościową kwotę. Zmiana ta nie zagraża spokojowi Twojego budżetu.
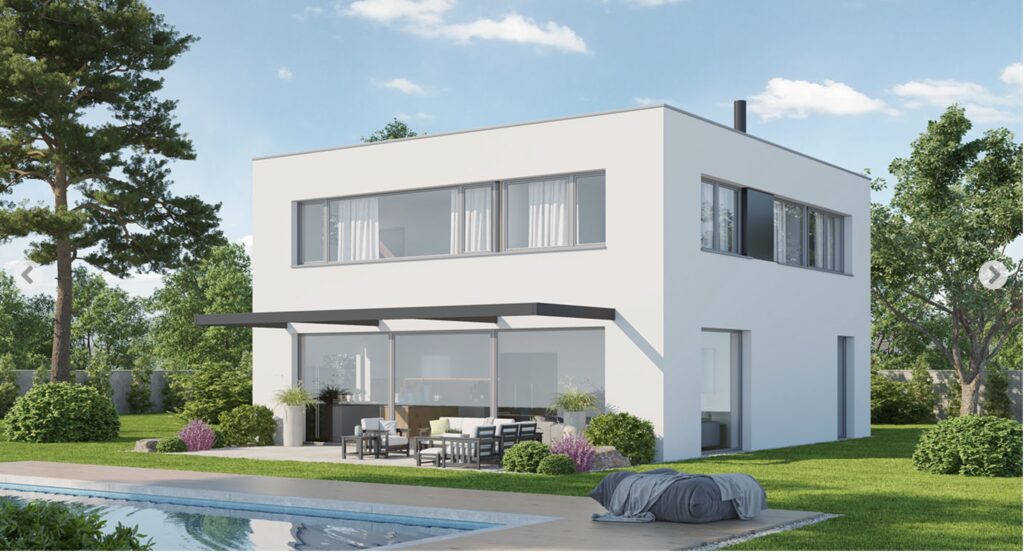
Dominik 46
Dom Dominik 46 za 5.450.000 z działką za 3.000.000,-Kč W programie Zero gotówki okres spłaty 30 lat.
Długoterminowa miesięczna rata 32.738,-Kč. (3,08%)
Niska rata 28.185,-Kč (1,8%) Wysoka rata 40.080,-Kč (5%)
https://www.ekonomicke-stavby.cz/domy/dominik-46
Czas pracuje na Twoją korzyść.
Jeśli masz hipotekę, czas pracuje na Twoją korzyść. I pracuje naprawdę mocno.
Z biegiem czasu pieniądze tracą na wartości. Nawet te, które jesteś winien bankowi. Za trzydzieści lat, gdy zwrócisz ostatnią część pożyczki, wartość pieniędzy będzie mniej niż połowa obecnej wartości. Wartość Twojej nieruchomości natomiast bardzo wzrośnie. Jeśli dziś kupiłeś nieruchomość za 5.000.000,- Kč, jej wartość za trzydzieści lat wyniesie ponad 20.000.000,- Kč.
A co najważniejsze, rata będzie przez cały okres spłaty taka sama. Średnia płaca natomiast stopniowo rośnie. Jeśli Twoja płaca będzie odzwierciedlać trend średniej płacy, hipoteka będzie pochłaniać coraz mniejszą część Twojego budżetu.
W naszym przykładzie domu 4+1 z działką, długoterminowa rata (21.000,- Kč) jest obecnie na poziomie 52% jednej średniej płacy. Wraz ze wzrostem średniej płacy, waga tej raty będzie stopniowo maleć. Za pięć lat będzie to 39% średniej płacy. Za dziesięć lat na spłatę hipoteki będziesz potrzebować mniej niż jednej czwartej średniej płacy. Za dwadzieścia lat wysokość raty Twojej hipoteki za dom nie będzie stresująca dla budżetu rodzinnego. Jednocześnie możliwe jest, że w tym czasie skorzystasz z programu ES Wymiany domu i wykorzystasz zwiększone możliwości swojego budżetu do wymiany domu na inny, nowy.
Stopniowy spadek obciążenia budżetu rodzinnego ratą kredytu hipotecznego jest jednym z powodów, dla których hipoteki na całym rozwiniętym świecie stały się najpopularniejszym produktem do finansowania mieszkania. I jest to również efekt, którego większość czeskich klientów banków potrafi tylko słabo uświadomić sobie i wyobrazić.
Średnia płaca szybko rośnie
Średnia płaca w Czechach w ostatnich dziesięciu latach znacznie wzrosła. W 2012 roku średnia płaca wynosiła 24.126,- Kč miesięcznie. W 2022 roku było to już 40.135,- Kč.
Również w kolejnej dekadzie ekonomiści spodziewają się znacznego wzrostu płac. W 2027 roku spodziewają się średniej płacy w Czechach w wysokości około 53.000,- Kč, a w 2032 roku średniej miesięcznej płacy w wysokości około 60.000,- Kč.
Wysokość miesięcznej raty pozostaje taka sama. Średnia płaca rośnie. Gdzie w 2022 roku rata wyniesie 50% średniej płacy, oczekujemy, że w 2032 roku będzie to już tylko 24%. Wzrost płac pomaga zatem spłacać hipotekę większości ludzi.
Jakie wybrać dodatkowe oszczędności?
W zasadzie inteligentnie skonfigurowana hipoteka łączy hipotekę z drugim produktem dodatkowym – oszczędnościami. Gdy raty hipoteki maleją, oszczędzasz więcej. Gdy rosną, oszczędzasz mniej lub wcale. Oszczędności po prostu wyrównują stabilny poziom Twojej miesięcznej płatności. Płacisz zawsze tyle samo niezależnie od wysokości stóp procentowych.
Przyjaciele i klienci często pytają mnie, jaki produkt oszczędnościowy powinni wybrać. Odpowiedź na to pytanie jest dość złożona. Dla każdego inna forma jest bardziej lub mniej odpowiednia. Ogólnie rzecz biorąc, będziesz wybierać między opcją bez ryzyka z niższym zyskiem lub z umiarkowanym ryzykiem i wyższym zyskiem. Ewentualnie kombinacją obu możliwości.
Kto preferuje drogę bez ryzyka, polecam klasyczne oszczędności budowlane z dopłatą państwową. Przy średnim miesięcznym depozycie 2.000,- Kč przez trzydzieści lat oszczędzisz 1.000.000,- Kč .
Kto jest w stanie ponieść również umiarkowane ryzyko, ten prawdopodobnie poszuka możliwości inwestowania w akcje. Na przykład poprzez www.portu.cz. Tam ryzyko jest już wyższe, a naturalnie również wyższy zysk. Przy regularnym wpłacaniu kwoty 2.000,- Kč za trzydzieści lat wyjdziesz na emeryturę z zgromadzoną kwotą około 6.000.000,- Kč.
Często polecam moim przyjaciołom połączenie obu możliwości. Część pieniędzy odkładamy na oszczędności budowlane, a część na akcje. Wykorzystując również wzrost wartości nieruchomości, bardzo dobrze rozkładamy ryzyko przyszłego rozwoju.
Zamożna emerytura
Kombinovaná spłata 23.000,- Kč w ramach kredytu hipotecznego i oszczędności zapewni Państwu wysoką jakość życia i radość z mieszkania. Pozwoli zaoszczędzić środki na emeryturę o wartości ok. 6.000.000,- Kč. I stworzy majątek w postaci domu o wartości ok. 20.000.000,- Kč. To jest efekt Inteligentnej Hipoteki.
Na wypadek niepowodzeń
Każdemu życzę łatwej drogi przez życie. A najczęściej po łatwych drogach idą ci, którzy myślą również o tylnych drzwiach. O planie B na wypadek niepowodzeń. Kto ma plan na wypadek niepowodzeń, zazwyczaj go nie potrzebuje. 🙂 Również inteligentna hipoteka musi mieć swój plan B. A nawet kilka planów B.
Oszczędności, które Państwo wykorzystacie, powinny być całkowicie dostępne. Czyli pieniądze, do których możecie sięgnąć w każdej chwili, jeśli pojawi się nieoczekiwane komplikacje. Nieoczekiwana komplikacja nie powinna polegać na tym, że chcecie kupić nowy samochód. To już jednak kwestia dyscypliny, to zostawiamy na innego Bloga. Zatem pierwszą możliwością w trudnych czasach będą pieniądze zaoszczędzone i pomnożone w produkcie oszczędnościowym.
W sytuacji awaryjnej możecie również zawsze sprzedać swój dom. Hipoteka w tym Państwu nie przeszkodzi. Jeśli Państwa dom zostanie dobrze zbudowany, jego wartość od pierwszego dnia będzie zawsze wyższa niż dług wobec banku.
Ekonomky budują swoje domy dobrze. Dlatego też oferują swoim klientom możliwość zwrotu domu. W takim przypadku klient ES otrzyma zwrot wszystkich pieniędzy, które do tej pory zapłacił w ratach. Innymi słowy, jeśli zwrócicie dom po pięciu, dziesięciu, a nawet dwudziestu latach, ES spłaci pozostały dług wobec banku, a Państwu zostaną zwrócone wszystkie raty hipoteki i inne płatności, które ponieśliście w związku z budową domu. Innymi słowy, przez pięć lat mieszkaliście za darmo. Tylko za zużyte energie. Ta możliwość jest również częścią tego, co nazywam Inteligentną Hipoteką.
Hipoteka powinna być najlepszym produktem finansowym Państwa życia .
Buduję domy od trzydziestu lat. Jestem głęboko przekonany, że życie we własnym domu sprawia, że ludzie są szczęśliwsi. Daje związkom większą szansę na dojrzewanie do wartościowego i trwałego związku, który przez całe życie nie traci wartości, a nawet ją zwiększa. Jestem również przekonany, że życie we własnym domu sprawia, że ludzie są nie tylko szczęśliwsi, ale i bogatsi.
Hipoteka jest wspaniałym narzędziem do życia we własnym domu. Kluczem, który otwiera tę możliwość. Mam nadzieję, że ta moja rada pomoże Państwu wybrać dobrą hipotekę, która nie będzie Państwa stresować, która pomoże Państwu pomnożyć majątek, a przede wszystkim umożliwi Państwu przeżyć szczęśliwsze życie. Państwu i Państwa dzieciom. Jeśli mi się to uda, to moja praca ma sens. Będę bardzo wdzięczny za Państwa komentarze.
Z życzeniami szczęśliwego życia David Mencl